La norme porte d’entrée assurance ne se résume pas à une simple question de serrure. Pour les assureurs, la porte d’entrée fait partie des accès les plus sensibles du logement, au même titre que les fenêtres, portes-fenêtres et baies vitrées. Ce point est loin d’être théorique : près de la moitié des cambriolages recensés en 2021 ont eu lieu par la porte d’entrée, et 41 % des effractions passent par cet accès.
Dans la pratique, l’assurance habitation peut exiger un certain niveau de protection pour déclencher une indemnisation correcte en cas de vol, de tentative d’effraction ou de vandalisme. Selon les contrats, il peut s’agir d’une simple fermeture à clé, d’une serrure 3 points, d’une certification A2P, voire d’une porte renforcée ou blindée. Le vrai sujet n’est donc pas seulement la conformité technique de la porte, mais la conformité contractuelle avec les garanties souscrites.
Quelle est la norme porte d’entrée assurance ?
Il n’existe pas une norme unique et universelle appelée officiellement norme porte d’entrée assurance qui s’imposerait à tous les logements et à toutes les compagnies. Les assureurs raisonnent surtout en conditions de protection minimales prévues au contrat.
La porte d’entrée peut toutefois être concernée par plusieurs références distinctes :
- des exigences d’assurance sur le niveau de fermeture et de résistance à l’effraction,
- des certifications produits comme l’A2P pour les serrures, délivrée par le CNPP,
- des certifications de fabrication comme la marque NF, délivrée par l’AFNOR pour les portes, fenêtres et portes-fenêtres,
- des normes réglementaires liées à la construction, notamment l’accessibilité PMR dans le neuf.
Pour une maison individuelle neuve, certaines règles d’accessibilité imposent par exemple une largeur minimale de 0,90 m, une poignée facilement préhensible, une hauteur de poignée comprise entre 0,90 m et 1,30 m du sol, et un seuil ne dépassant pas 2 cm, sauf aménagement adapté. Ces critères relèvent de la construction et de l’usage, pas directement de l’indemnisation vol.
Du point de vue de l’assurance habitation, le point central reste le suivant : la porte d’entrée doit respecter les protections décrites dans les conditions générales et particulières du contrat.
| Élément | À quoi cela correspond | Impact pour l’assurance |
|---|---|---|
| Fermeture à clé | Protection minimale de base | Souvent indispensable pour la garantie vol |
| Serrure 3 points | Multiplication des points d’ancrage | Fréquemment demandée selon le risque |
| Certification A2P | Résistance testée à l’effraction | Peut être exigée pour certains contrats |
| Porte blindée ou renforcée | Résistance accrue de l’ouvrant et du bâti | Demandée surtout pour les logements exposés |
| Marque NF | Conformité et performances produit | Apporte un gage de qualité, pas toujours une obligation d’assurance |
Ce que l’assurance habitation exige réellement pour une porte d’entrée
L’assurance habitation, notamment en formule multirisques habitation (MRH), couvre généralement les dommages aux biens, la responsabilité civile de l’assuré et celle des membres du foyer. En revanche, la garantie vol, vandalisme ou bris de glace dépend beaucoup des protections installées.
Le niveau d’exigence peut fortement varier selon le logement. Dans les faits, les compagnies tiennent compte de la localisation, de la sinistralité, de la valeur des biens déclarés, de la surface habitable ou encore des antécédents de vol. En France, 212 000 logements ont fait l’objet d’un cambriolage en 2025, ce qui explique le durcissement de certaines clauses.
Obligation légale ou simple condition du contrat d’assurance ?
Il faut distinguer deux plans. D’un côté, l’assurance habitation est obligatoire pour les locataires et les copropriétaires. Elle reste facultative pour le propriétaire d’une maison individuelle, qu’il occupe ou non, même si elle est vivement conseillée. De l’autre, les protections exigées sur la porte d’entrée ne relèvent pas toujours d’une obligation légale générale.
Le plus souvent, il s’agit d’une condition contractuelle. Autrement dit, le contrat peut prévoir que la garantie vol n’est acquise que si la porte d’entrée possède certains équipements. Si cette condition n’est pas respectée, l’assureur peut réduire ou refuser l’indemnisation.
Cette nuance change tout : une porte peut être parfaitement fonctionnelle pour habiter le logement, mais insuffisante pour être couverte dans de bonnes conditions après un cambriolage.
Les exigences qui varient selon l’assureur et le niveau de risque
Deux contrats d’assurance habitation peuvent imposer des niveaux de sécurité très différents pour un même type de logement. Les critères les plus souvent pris en compte sont les suivants :
- la compagnie d’assurance,
- la région et la ville,
- le quartier et la facilité d’accès au logement,
- la formule choisie,
- le capital mobilier déclaré,
- la présence d’objets de valeur,
- les sinistres vol antérieurs,
- la présence d’autres accès directs.
Dans les zones urbaines denses ou les secteurs considérés comme plus exposés, les assureurs demandent plus souvent une serrure multipoints, des volets, des vitrages renforcés, une alarme ou même une télésurveillance. Certaines compagnies imposent aussi que les portes secondaires respectent les mêmes règles que la porte principale.
Une serrure 3 points est-elle obligatoire pour l’assurance habitation ?
La réponse la plus juste est non, pas systématiquement. Une serrure 3 points n’est pas une obligation absolue dans tous les contrats, mais elle figure parmi les exigences les plus fréquentes pour bénéficier d’une bonne couverture contre le vol.
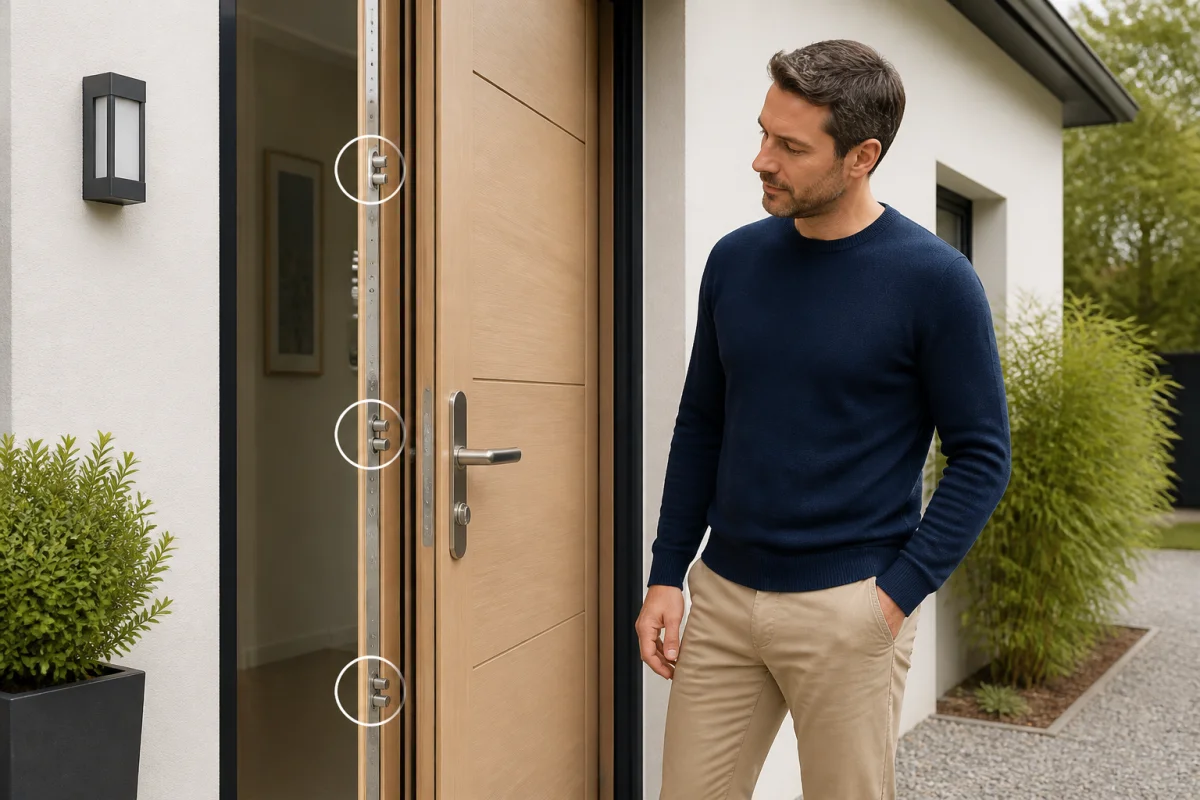
Plus une serrure possède de points de fermeture, plus l’ouverture forcée devient difficile. Ce principe est bien intégré par les assureurs, car la résistance de la fermeture influence directement le temps nécessaire à une intrusion.
Les niveaux de fermeture le plus souvent demandés
Pour de nombreux contrats, la base minimale reste une porte fermant à clé. Cela peut suffire dans certains logements faiblement exposés. Dès que le niveau de risque augmente, la compagnie peut demander :
- une serrure 3 points,
- une serrure multipoints certifiée,
- un cylindre renforcé,
- une porte plus résistante à l’effraction,
- des protections complémentaires sur les autres accès.
Une serrure 3 points est souvent perçue comme un bon seuil d’équilibre entre coût, protection et acceptation par les assureurs. Elle répartit le verrouillage sur plusieurs zones de la porte, ce qui complique l’enfoncement ou l’arrachement.
Quand une serrure simple ne suffit pas
Une serrure simple peut devenir insuffisante dans plusieurs cas : logement situé en grande ville, porte ancienne, présence de biens de valeur, antécédent de cambriolage, contrat haut de gamme ou garanties vol renforcées.
Si le contrat mentionne une fermeture multipoints et que seule une serrure classique est installée, l’assureur peut considérer que les mesures de protection n’ont pas été respectées. Les conséquences possibles sont connues :
- réduction de l’indemnisation,
- franchise majorée,
- refus total de garantie.
Certains contrats appliquent la sanction seulement si le défaut de serrure a facilité l’effraction. D’autres prévoient une réduction même si cette faiblesse n’a pas joué un rôle direct dans le sinistre.
La certification A2P est-elle exigée par tous les assureurs ?
La certification A2P n’est pas exigée par tous les assureurs, mais elle constitue un repère très utilisé. Délivrée par le CNPP, elle atteste qu’une serrure a subi des tests d’effraction simulant des attaques réalistes, comme le perçage, l’enfoncement ou l’arrachage.
Pour un assureur, cette certification est un critère concret. Elle permet d’évaluer la capacité réelle d’une serrure à retarder une intrusion. Comme un cambriolage dure en moyenne 20 minutes, chaque minute gagnée augmente les chances de décourager l’auteur.
A2P 1, 2 ou 3 étoiles : quelle différence pour l’assurance
Les trois niveaux A2P correspondent à des temps de résistance croissants :
- A2P : résistance de plus de 5 minutes, adaptée contre des tentatives opportunistes,
- A2P : résistance de plus de 10 minutes, niveau plus dissuasif face à des cambrioleurs expérimentés,
- A2P : résistance de plus de 15 minutes, pensée pour des attaques plus outillées et plus professionnelles.
Pour l’assurance habitation, le bon niveau dépend du risque réel du logement. Une A2P peut suffire dans un contrat standard. Une A2P ou A2P sera plus souvent recherchée pour un logement très exposé ou contenant des biens de valeur élevée.
Comment vérifier si la serrure installée est bien certifiée
La vérification peut se faire de manière assez simple :
- contrôler l’étiquette ou le marquage du produit,
- demander la référence exacte de la serrure à l’installateur,
- consulter la documentation fabricant,
- vérifier la certification auprès des supports techniques ou du réseau professionnel concerné,
- conserver la facture de pose et, si possible, la preuve de certification.
Avant un changement de serrure, mieux vaut vérifier ce que le contrat demande précisément. Une serrure de bonne qualité non certifiée peut être solide, mais ne pas répondre à la clause formulée par l’assureur.
Une porte blindée est-elle obligatoire pour être indemnisé ?
Dans la majorité des cas, la porte blindée n’est pas obligatoire pour être indemnisé. Beaucoup de contrats se contentent d’exiger une porte fermant à clé avec une serrure adaptée. Cela dit, certaines compagnies imposent une porte blindée ou un niveau équivalent pour les logements jugés à risque.
La confusion vient souvent du fait qu’une porte blindée est présentée comme la solution de référence. Elle améliore réellement la sécurité, mais elle n’est pas indispensable dans tous les contextes. Ce qui compte, c’est la cohérence entre le niveau d’équipement et les clauses du contrat.
Porte blindée, porte renforcée ou porte standard sécurisée
Ces trois options ne se valent pas :
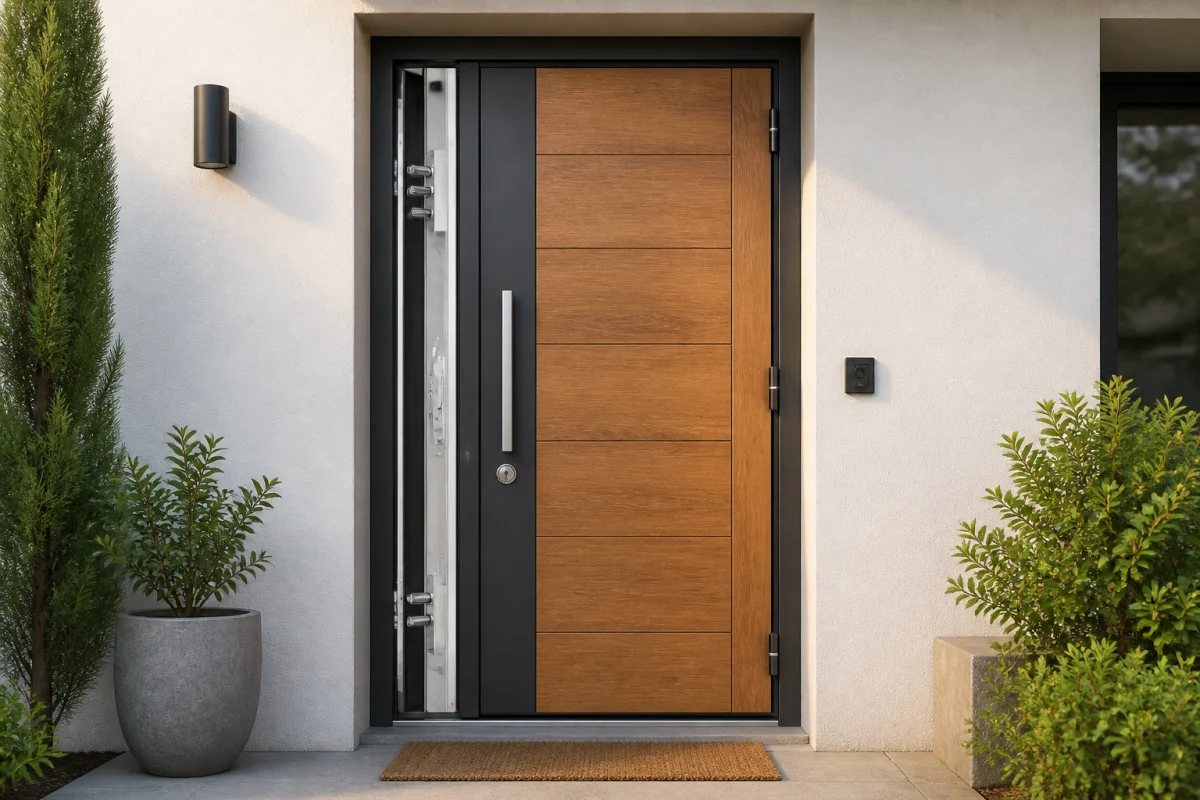
- la porte blindée associe un ouvrant et un bâti conçus pour mieux résister à l’effraction,
- la porte renforcée améliore une porte existante avec certains éléments de sécurité,
- la porte standard sécurisée repose surtout sur une bonne serrure, un cylindre performant et une pose soignée.
La marque NF, gérée par l’AFNOR et suivie pour les portes par le CSTB et le FCBA, apporte un repère utile sur la conformité, la durabilité, la résistance mécanique et certaines performances comme la perméabilité à l’air ou l’étanchéité à l’eau. Ce n’est pas forcément une exigence d’assurance, mais c’est un signal de qualité intéressant lors d’un achat.
Dans bien des situations, une porte standard correctement sécurisée peut suffire à satisfaire l’assureur. À l’inverse, une porte blindée mal posée ou dotée d’une serrure non conforme au contrat peut créer un faux sentiment de sécurité.
Comment savoir si sa porte d’entrée respecte les exigences de l’assurance ?
La seule méthode fiable consiste à comparer l’équipement réel du logement avec les conditions générales et les conditions particulières du contrat habitation. C’est là que figurent les obligations sur les portes, serrures, volets, vitrages ou alarmes.
Le premier niveau de contrôle est documentaire, puis technique. Il faut identifier ce qui est écrit, puis vérifier ce qui est effectivement installé.
Les clauses à contrôler dans le contrat habitation
Voici les points à passer en revue :
- les moyens de protection obligatoires,
- les clauses sur la porte d’entrée,
- les exigences sur les portes secondaires,
- les conditions de la garantie vol,
- les exclusions de garantie,
- les franchises,
- les plafonds d’indemnisation,
- le mode d’indemnisation,
- les déclarations faites à la souscription sur les équipements de sécurité.
En cas de doute, demander à l’assureur une confirmation écrite du niveau de protection exigé évite bien des litiges. C’est particulièrement utile après des travaux, un changement de serrure ou l’installation d’une nouvelle porte.
Les autres accès directs et portes secondaires à ne pas oublier
Une erreur fréquente consiste à sécuriser uniquement la porte principale. Beaucoup de contrats examinent aussi les autres accès directs : porte de service, porte donnant sur le garage, accès jardin, cave communicante, véranda, fenêtres accessibles, portes-fenêtres et baies vitrées.
L’assureur peut exiger sur ces ouvertures :
- des serrures adaptées,
- des volets,
- des barreaux,
- un vitrage anti-effraction,
- une alarme,
- une fermeture systématique en cas d’absence ou la nuit.
Quand le contrat vise tous les accès, une porte d’entrée conforme ne suffit pas à elle seule à préserver la garantie vol.
Que risque-t-on si la porte d’entrée n’est pas conforme ?
Le risque principal n’est pas seulement le cambriolage, mais le litige d’indemnisation après le sinistre. Si la porte d’entrée ou la serrure ne correspondent pas aux exigences déclarées ou contractuelles, l’assureur peut appliquer une sanction financière importante.
Réduction d’indemnisation, franchise majorée ou refus de garantie
Les sanctions prévues peuvent prendre plusieurs formes :
- réduction de l’indemnité, parfois de 20 % à 80 %,
- franchise plus élevée, pouvant atteindre par exemple 2 000 €,
- refus total d’indemnisation.
Le contrat peut prévoir que la réduction s’applique seulement si le défaut de protection a causé ou facilité le cambriolage. D’autres contrats sont plus stricts et l’appliquent à tout sinistre vol dès lors qu’une mesure obligatoire manque.
En cas de porte fracturée, de serrure cassée ou de tentative d’effraction, il faut sécuriser le logement immédiatement, déposer plainte si nécessaire, demander un récépissé et contacter rapidement l’assureur. Beaucoup de compagnies disposent d’un réseau de serruriers agréés. Passer par un professionnel hors réseau peut, selon le contrat, entraîner une franchise plus lourde ou l’absence de prise en charge sur le dépannage.
Les erreurs de déclaration qui aggravent le risque de refus
Le point le plus sensible concerne les déclarations faites lors de la souscription. Si un assuré a déclaré une serrure A2P, une porte blindée ou des protections précises, et que ces équipements sont absents au moment du sinistre, l’assureur peut invoquer une fausse déclaration. Le cas peut être assimilé à l’article L113-8 du Code des assurances, avec perte du droit à indemnisation.
Les erreurs les plus risquées sont les suivantes :
- déclarer une serrure certifiée alors qu’elle ne l’est pas,
- indiquer une porte blindée non installée,
- remplacer un équipement sécurisé par un modèle inférieur sans prévenir l’assureur,
- oublier de signaler des travaux modifiant les accès,
- négliger les portes secondaires pourtant visées par le contrat.
Quand un problème survient sur la porte d’entrée, la prise en charge dépend aussi de l’origine du dommage. Une effraction, un vandalisme ou un bris de glace peuvent relever de garanties spécifiques. À l’inverse, l’usure, la vétusté, le mauvais entretien ou certains accidents domestiques peuvent ne pas être couverts. En location, la responsabilité du propriétaire ou du locataire varie selon la cause, ce qui impose souvent de prévenir à la fois le bailleur et l’assureur.
Le bon réflexe consiste à traiter la porte d’entrée comme un élément contractuel à part entière. Un contrôle des clauses, une vérification des certifications et la conservation des factures permettent d’éviter les mauvaises surprises au moment où l’indemnisation devient vraiment nécessaire.