Une porte d’entrée cassée pose tout de suite deux problèmes concrets, la sécurité du logement et la question du paiement. Selon l’origine du dommage, la facture peut revenir au locataire, au propriétaire, à l’assurance habitation et, plus rarement, à l’État dans un cas très particulier de porte forcée lors d’une perquisition.
La règle utile à retenir est simple : celui qui paie n’est pas le même selon la cause. Une usure normale ou une porte défectueuse renvoie généralement vers le bailleur. Une dégradation liée à un mauvais usage, à une négligence ou à une perte de clés reste souvent à la charge du locataire. En cas d’effraction, c’est souvent l’assurance qui entre en jeu, à condition de respecter les délais et les formalités.
Cet article détaille les cas les plus fréquents, les textes à connaître et les bons réflexes pour éviter un litige ou un refus d’indemnisation.
| Situation | Qui paie le plus souvent | Point clé |
|---|---|---|
| Porte usée, voilée, vétuste ou défaut d’origine | Propriétaire ou bailleur | Réparation majeure, sécurité du logement, article 6 de la loi du 6 juillet 1989 |
| Clés perdues, serrure abîmée par mauvaise utilisation, manque d’entretien | Locataire | Entretien courant et réparations locatives, article 7 et décret n° 87-712 du 26 août 1987 |
| Porte forcée après effraction ou tentative d’effraction | Assurance habitation selon garanties | Déclaration souvent sous 2 jours ouvrés, plainte et justificatifs à fournir |
| Porte ouverte ou claquée, intervention de serrurier liée à l’occupant | Locataire dans la plupart des cas | Frais de serrurerie liés à sa propre situation |
| Porte fracturée lors d’une perquisition | Indemnisation possible par l’État | Cas particulier soumis à conditions, avec 10 % non indemnisés sur les frais de remise en état |
Qui paye une porte d’entrée cassée selon l’origine du problème ?
La meilleure façon de trancher est d’identifier la cause exacte du dommage. Une porte cassée peut prendre des formes très différentes, serrure forcée, verrou cassé, porte déformée, châssis abîmé, vitre fêlée, porte qui frotte le sol ou qui ne ferme plus. Le responsable n’est pas le même selon qu’il s’agit d’usure, de négligence ou d’un sinistre extérieur.
Porte cassée par vétusté, défaut ou porte qui ne ferme plus : propriétaire ou bailleur
Quand la porte d’entrée se dégrade à cause de la vétusté, d’une malfaçon, d’un vice de construction, d’une pose défectueuse ou d’un mouvement du bâti, la réparation est en principe à la charge du propriétaire.
Le cadre juridique est clair. L’article 6 de la loi du 6 juillet 1989 impose au bailleur de fournir un logement décent, en bon état d’usage et de réparation. Une porte d’entrée qui ne ferme plus correctement touche directement à la sécurité du logement. Le propriétaire doit alors intervenir, qu’il s’agisse d’un réglage important, d’une réparation lourde ou d’un remplacement complet de la porte.
Quelques exemples typiques où le bailleur paie :
- porte ancienne devenue instable avec le temps
- serrure d’origine usée et difficile à manipuler
- porte qui frotte le sol à cause du bâti
- vitrage déjà fêlé avant l’entrée dans les lieux
- système de fermeture devenu inefficace malgré un usage normal
En cas de désaccord, un rapport de serrurier peut aider à distinguer une vraie vétusté d’un dommage causé par une mauvaise utilisation. La grille de vétusté, souvent issue des pratiques liées à la loi ALUR, peut aussi servir d’appui.
Porte abîmée par négligence, mauvaise utilisation ou perte de clés : locataire
Le locataire prend en charge l’entretien courant et les menues réparations. Cette logique ressort de l’article 7 de la loi du 6 juillet 1989 et du décret n° 87-712 du 26 août 1987, qui liste les réparations locatives.
Pour une porte d’entrée, cela vise notamment :
- le nettoyage et le graissage des gonds, charnières, serrures, verrous et poignées
- le remplacement de petites pièces, comme les boulons, clavettes ou targettes
- le remplacement des clés perdues, abîmées ou volées
- la serrure à changer après perte de clé
- les petites dégradations, comme des éclats ou des retouches de peinture
- les frais d’ouverture de porte claquée ou verrouillée lorsque la situation résulte de l’occupant
Une porte cassée à cause d’un défaut d’entretien peut donc rester à la charge du locataire. C’est le cas si la serrure a été laissée sans entretien jusqu’au blocage, si la poignée a été forcée, ou si le système de fermeture a été abîmé par un usage anormal.
Qui doit payer si la porte a été forcée après une effraction ?
Quand la porte a été forcée après une effraction ou une tentative d’effraction, la prise en charge passe souvent par l’assurance habitation, via la garantie vol ou vandalisme, si elle est prévue au contrat. Il n’existe pas une garantie universelle nommée “porte cassée”. Tout dépend du sinistre d’origine.
Une effraction correspond à une entrée de force dans un logement ou un bâtiment, généralement avec dégradation de la porte ou d’une fenêtre. Même si rien n’a été volé, une plainte reste souvent indispensable pour être indemnisé.
Les indices classiques d’une tentative d’effraction sont les suivants :
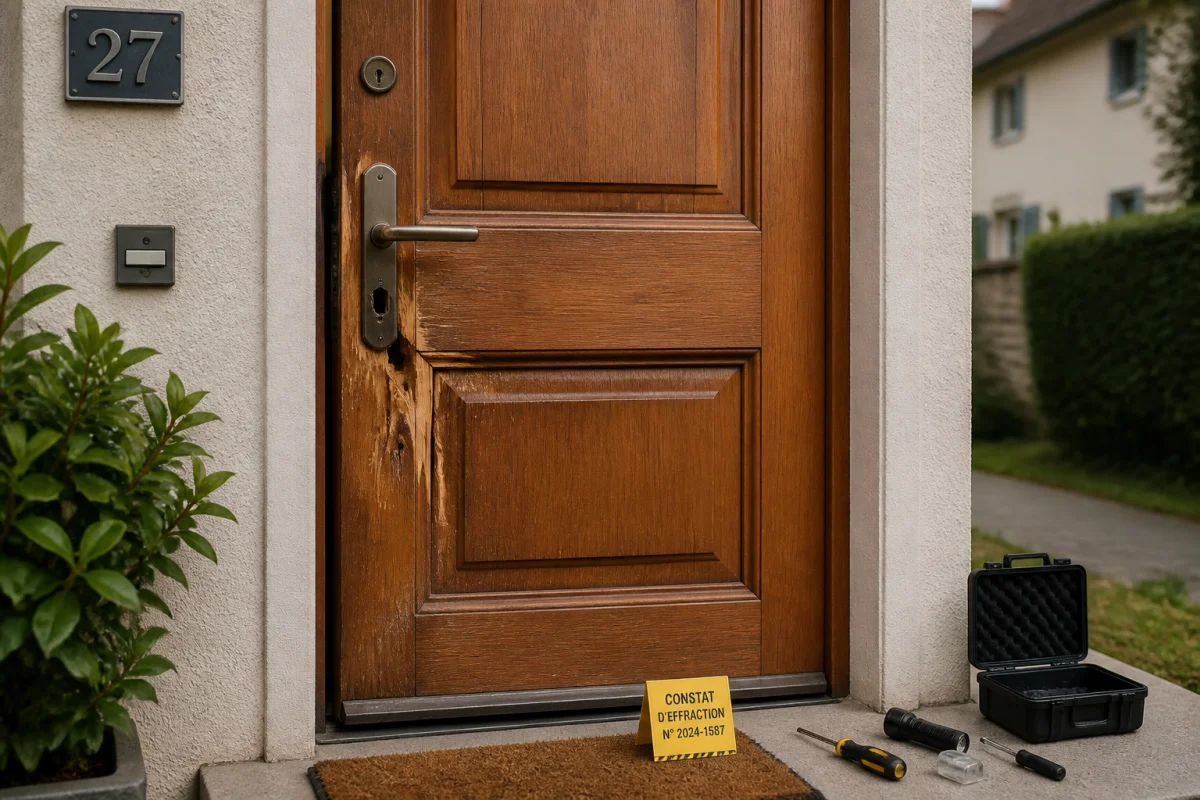
- marques ou rayures sur la serrure
- entailles sur la porte
- verrou cassé
- châssis abîmé
- vitre fêlée ou cassée
- bruits de grattage, cognement ou forçage
Si le logement est loué, le locataire doit prévenir rapidement le propriétaire. Si le bien est gravement fragilisé, le bailleur devra souvent piloter la remise en état durable, tandis que l’assurance peut indemniser les dégâts selon le contrat.
Qui paye une porte d’entrée cassée en location ?
En location, la réponse repose surtout sur la distinction entre réparation locative et grosse réparation. La difficulté vient du fait que deux causes peuvent produire le même symptôme. Une porte qui ne ferme plus peut venir d’une serrure usée, donc du propriétaire, ou d’un mécanisme détérioré par manque d’entretien, donc du locataire.
Réparations locatives et grosses réparations : comment les distinguer
Le locataire assume les petites réparations et l’entretien courant. Le propriétaire prend en charge les travaux lourds, le remplacement complet, la mise en conformité et les dommages dus à la vétusté ou à un défaut structurel.
Le tableau suivant permet de faire le tri rapidement :
| Élément | Charge du locataire | Charge du propriétaire |
|---|---|---|
| Serrure | Graissage, petites pièces, remplacement lié à une perte de clé | Remplacement pour vétusté, défaillance structurelle, défaut de sécurité |
| Porte d’entrée | Petites réparations superficielles | Porte voilée, déformée, remplacement complet, défaut de pose |
| Ouverture par serrurier | Porte claquée, clé oubliée, verrouillage lié à l’occupant | Intervention imposée par une défaillance ancienne ou une porte devenue inutilisable sans faute du locataire |
| Vitre intégrée à la porte | Bris causé par maladresse ou négligence | Défaut d’origine, vétusté, sinistre garanti selon assurance |
Le propriétaire doit aussi assurer les réparations nécessaires au maintien de la sécurité du logement. Une porte qui ne sécurise plus l’entrée ne relève pas d’un simple confort.
L’état des lieux et les preuves utiles pour savoir qui est responsable
L’état des lieux d’entrée est souvent la pièce décisive. S’il mentionne déjà une serrure difficile à manipuler, une porte qui frotte le sol ou une vitre fêlée, le locataire dispose d’un argument concret pour démontrer que la dégradation ne vient pas de lui.
Les preuves à conserver sont les suivantes :
- état des lieux d’entrée et de sortie
- photos datées de la porte, de la serrure et du dormant
- factures d’entretien ou d’intervention
- devis et rapport d’un serrurier professionnel
- échanges écrits avec le propriétaire ou le gestionnaire locatif
- justificatifs d’achat si des biens ont été endommagés lors d’une effraction
Le rôle du gestionnaire locatif peut être utile dans ce type de dossier. Un état des lieux précis, un signalement rapide des défauts et une intervention avant l’emménagement évitent beaucoup de contestations par la suite.
L’assurance habitation rembourse-t-elle une porte cassée ?
Oui, dans certains cas seulement. L’assurance habitation ne rembourse pas automatiquement toute porte cassée. L’indemnisation dépend de la cause du dommage et des garanties réellement souscrites.
Les contrats MRH, multirisque habitation, peuvent inclure les garanties vol et vandalisme, parfois de base, parfois en option. Pour un locataire, la garantie incendie et explosion fait partie du socle habituellement obligatoire. Les propriétaires non occupants et les copropriétaires doivent au minimum disposer d’une responsabilité civile, qui couvre surtout les dommages causés à des tiers.
Dans quels cas l’assurance intervient : effraction, vandalisme, incendie, tempête
Selon les contrats, l’assurance habitation peut couvrir une porte d’entrée cassée dans les situations suivantes :
- effraction ou tentative d’effraction, via la garantie vol ou vandalisme
- cambriolage, même si les voleurs ont seulement cassé la serrure ou endommagé la porte sans réussir à entrer
- vandalisme, selon la garantie prévue
- incendie, explosion ou foudre
- tempête, grêle, pluies torrentielles ou autres événements climatiques, selon le contrat
- catastrophe naturelle, si l’événement a été reconnu par l’État
En pratique, les assureurs rappellent souvent un délai de 2 jours ouvrés pour déclarer un sinistre vol ou effraction. Des acteurs du marché, comme Allianz, Logic-Immo, MAIF, Groupama, Brik ou Generali, ont publié ou mis à jour récemment des contenus sur ces sujets entre 2024 et 2026, avec une constante, la rapidité de la déclaration reste déterminante.
L’assureur peut demander :
- le récépissé de plainte ou le rapport de police
- des photos des dommages
- la déclaration de sinistre
- un formulaire complété
- un inventaire des biens volés ou dégradés
- les preuves d’achat et autres justificatifs
Une réparation lourde engagée trop vite, avant accord ou consignes de l’assureur, peut compliquer l’indemnisation. La sécurisation provisoire, elle, reste généralement admise.
Qui paie si la serrure est cassée mais pas la porte ?
Quand seule la serrure est cassée, la réponse reste la même, tout dépend de la cause.
- Perte ou vol de clé, mauvaise manipulation, usure de petites pièces liée à l’usage courant : le locataire paie souvent
- Serrure vétuste, mécanisme ancien, défaut antérieur : le propriétaire paie en principe
- Serrure forcée lors d’une effraction ou tentative : l’assurance peut intervenir selon la garantie vol ou vandalisme
Dans une copropriété, un simple changement de serrure est en général libre. En revanche, un blindage de porte ou une modification esthétique visible peut nécessiter un accord en assemblée générale.
Que faire immédiatement quand la porte d’entrée est cassée ?
Le bon ordre des démarches change beaucoup de choses, surtout en cas d’effraction. Une erreur fréquente consiste à faire réparer trop vite sans preuve ni déclaration préalable.
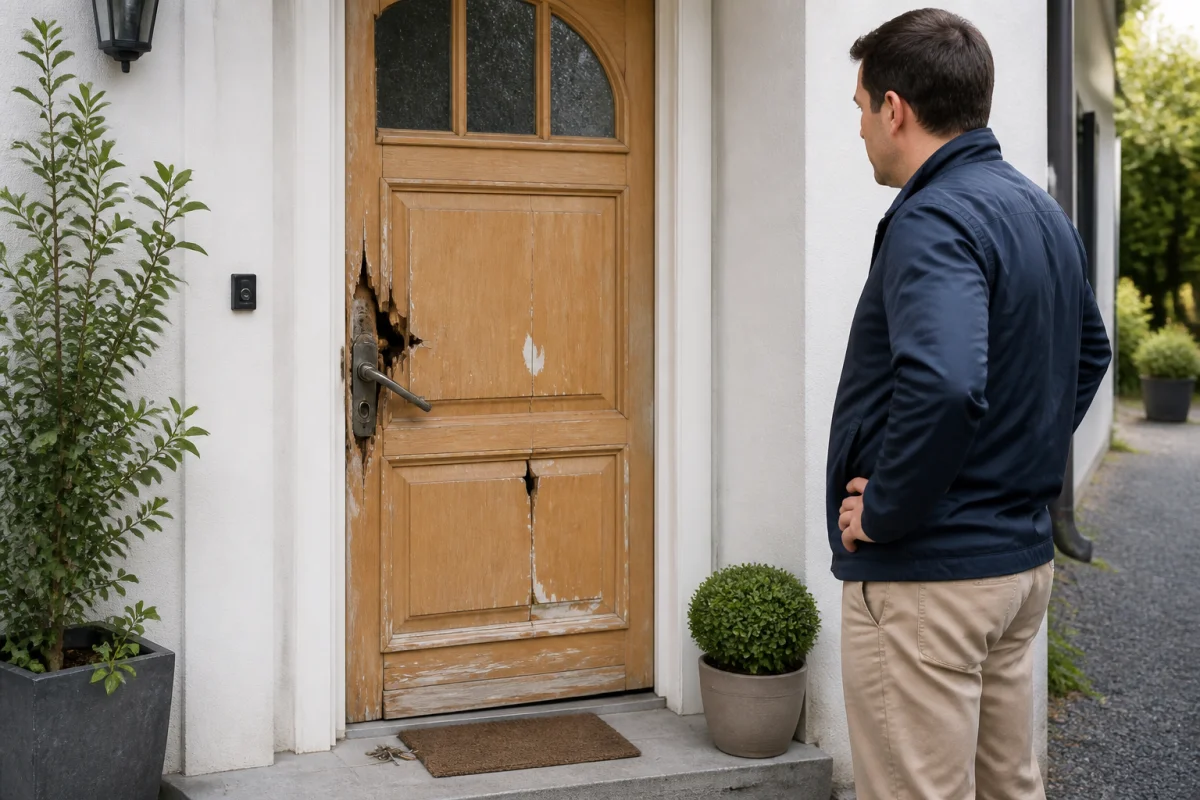
Sécuriser le logement avant toute réparation
Quand la porte est fracturée ou inutilisable, il faut d’abord sécuriser le logement. Cette sécurisation doit rester provisoire si l’assureur n’a pas encore donné son feu vert pour une réparation définitive.
Les mesures provisoires possibles :
- poser une plaque de bois
- installer une planche sur la porte fracturée
- mettre un verrou provisoire
- bloquer l’accès pour éviter une nouvelle intrusion
En cas d’effraction, il faut aussi éviter de toucher aux traces avant l’arrivée des forces de l’ordre, afin de ne pas perturber les preuves.
Déclarer le sinistre, prévenir le propriétaire et conserver les justificatifs
Les réflexes les plus utiles sont concrets et rapides :
- Appeler la police ou la gendarmerie en cas d’effraction
- Prendre des photos de la porte, de la serrure et des autres dégâts
- Déposer plainte, même si rien n’a été volé
- Contacter l’assureur dès que possible, souvent dans les 2 jours ouvrés pour un vol
- Prévenir le propriétaire ou le gestionnaire locatif sans attendre
- Conserver tous les justificatifs, factures, devis, reçus, inventaire, preuves d’achat
Avant de faire intervenir un serrurier, mieux vaut prévenir le propriétaire, sauf urgence absolue. Un devis écrit doit être demandé avant toute intervention. Les tarifs anormalement bas cachent parfois des pratiques problématiques, suivies d’une facture finale très élevée.
Le propriétaire paie-t-il les frais de serrurier ?
Les frais de serrurier suivent la même logique que la réparation de la porte. Le propriétaire paie lorsque l’intervention découle d’un problème qui relève de ses obligations, par exemple une porte vétuste, un défaut du système de fermeture, une panne sans faute du locataire ou une remise en sécurité nécessaire à cause d’un désordre structurel.
Le locataire paie généralement si l’intervention concerne :
- une porte claquée
- une clé oubliée à l’intérieur
- une clé perdue
- une serrure bloquée à cause d’un manque d’entretien ou d’une mauvaise utilisation
En cas de cambriolage ou de tentative d’effraction, les frais de serrurerie peuvent être remboursés par l’assurance habitation, selon le contrat et la déclaration faite dans les temps.
Il existe aussi un cas particulier rare, celui d’une porte forcée lors d’une perquisition. Le propriétaire, s’il est tiers à la procédure et qu’il n’est ni mis en cause ni partie civile, peut demander une indemnisation à l’État au titre de la responsabilité sans faute. Le préjudice pris en compte correspond aux frais de remise en état à l’identique de la porte et de ses accessoires. Une limite ressort des décisions citées sur le sujet, 10 % du montant total des frais de remise en état restent en principe non indemnisés au titre de l’anormalité du dommage.
Quand le dossier est flou, la solution la plus efficace consiste à réunir trois éléments avant toute contestation, la cause technique du dommage, la preuve de l’état initial et les garanties d’assurance applicables. Cette méthode évite la plupart des blocages, surtout en location où la frontière entre entretien courant et réparation majeure est souvent discutée.